账户贵金属投资分享
来源于:本站
发布日期:2026-09-20
账户贵金属看起来只是手机银行里的一个买卖按钮,但真正决定盈亏的,往往是你没注意到的报价方式、点差和持仓时间。这篇把它的运作逻辑拆开讲清楚。
很多人第一次打开银行APP里的账户贵金属页面,会有点懵:没有实物金条,没有交割仓库,只有一串不断跳动的买入价和卖出价。点一下"买入",账户里就多了一笔黄金或白银的份额;点一下"卖出",钱又回到活期账户。看起来像买卖股票,又像是外汇,但规则又都不太一样。
困惑之外,风险常常藏在细节里。同一时刻的买入价和卖出价并不相同,这个差额就是你要先跨过的一道坎;部分产品只做多不做空,行情下跌时只能干看着;还有些产品带有杠杆或与汇率挂钩,波动被放大后,原本"稳健配置"的想法会迅速变成短线博弈。
所以下面要解决的,是三个具体问题:账户贵金属到底是什么、它的价格和盈亏是怎么算出来的、普通人在实际操作中容易踩哪些坑,以及怎么把这件事做得更有章法。
账户贵金属到底买的是什么
账户贵金属是银行提供的、以记账方式买卖黄金、白银等贵金属份额的产品,你持有的是账户里的一个数字,而不是可以搬回家的实物。
可以把它类比成"充值卡里的余额":你在便利店充了 500 元,卡里记着 500,买水时扣掉 3 元,余额变成 497。整个过程中没有一张真实的钞票经手,但你确实拥有了对应的购买力。账户贵金属也是这样——你拥有的是对贵金属价格的敞口,而不是金属本身。
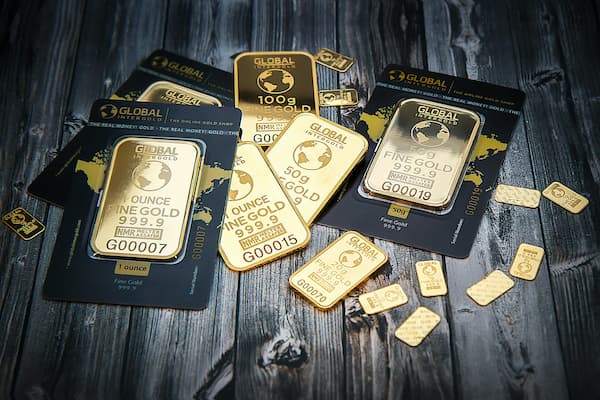
它和实物金条的区别在于:没有保管费、没有运输和鉴定问题,起买门槛可能低到 1 克甚至 0.01 克,卖出也只需在手机上操作。代价是,你拿不到实物,也无法在极端情况下要求提取。
价格从哪来,盈亏怎么算
账户贵金属的价格不是银行随便定的,它主要跟随国际市场的现货报价,再叠加银行自己的报价点差。理解它的运作,可以拆成三条线。
• 基准价跟随国际市场。国际上黄金以美元/盎司报价,国内产品通常折算成人民币/克。折算时要用到两个变量:美元兑人民币汇率,以及 1 盎司约等于 31.1035 克的换算关系。汇率一动,哪怕国际金价没变,你看到的人民币报价也会变。
• 银行在基准价上加一层买卖价差。你看到的"买入价"和"卖出价"之间有一个固定或浮动的小差额,这就是点差。它是银行的报价成本,也是你每次进出场都要先付出的一笔隐性费用。
• 盈亏由你的成交价差决定,而不是由"最高价"决定。很多人盯着行情图上那个尖峰懊悔,但真正落袋的,是你实际成交的那两个价格之差,再乘以你的份额,扣除可能产生的手续费。
用一个具体例子说明。假设某银行黄金账户的报价是:买入价 480.00 元/克,卖出价 480.80 元/克(这里的"买入/卖出"是从银行角度说的,你买入要按 480.80,你卖出只能按 480.00)。
你在 480.80 元买入 10 克,花掉 4808 元。第二天价格上涨,银行报价变成买入价 486.00、卖出价 486.80,你按 486.00 卖出 10 克,拿回 4860 元。账面盈利 52 元,收益率约 1.08%。注意:金价的中间价其实涨了约 6 元/克(约 1.25%),但你先被 0.8 元/克的点差吃掉了一部分,实际收益率低于价格涨幅。这就是点差作为"配角"却始终在场的原因。
再看一个反向的例子。同样以 480.80 元买入 10 克,花了 4808 元。金价没动,你因为急用钱当天就卖出,只能按 480.00 元成交,拿回 4800 元。价格一分没跌,你亏了 8 元,等于 0.8 元/克的点差乘以 10 克。这个数字不大,但如果一个月里频繁进出十次,累计就是 80 元——而本金只有 4808 元。
几个容易想错的地方
• "价格涨了我就一定赚。"不一定。你买入时支付的是较高的卖出价,卖出时拿到的是较低的买入价,必须涨幅覆盖点差才开始真正盈利。短线频繁操作时,点差和手续费会持续侵蚀收益。
• "账户贵金属就是买黄金,和实物金一样抗风险。"两者相关性很高,但并不等同。账户产品没有实物交割,多数不带保管属性;带杠杆的产品还会放大波动,性质更接近交易工具而非储值手段。
• "人民币报价只跟国际金价有关。"还要看汇率。国际金价持平、人民币对美元贬值时,人民币计价的黄金可能上涨;反过来,金价涨了但人民币升值较多,你的收益也可能被削弱。
想清楚、做扎实、再复盘
动手之前
• 先确认这款产品是否带杠杆、是否只能做多、交易时间覆盖哪些时段。把产品说明书里的"交易规则"一节读完,比看十条行情分析更有用。
• 算清楚你的成本线:查一下当前买卖价差是多少,把它换算成"需要涨多少才回本"。如果点差是 0.8 元/克而金价是 480 元,那就是约 0.17%。
持有之中
• 控制交易频率。既然每次进出都要跨过点差,把操作次数降下来,本身就是提高胜率的一种方式。
• 按事先想好的比例分配,而不是按情绪加仓。比如把可用于这类产品的资金限定在总资产的某个比例内,达到上限就不再追加。
结束之后
• 复盘时看实际成交记录,而不是看行情图上的最高点。记录你的买入价、卖出价、份额和最终净收益,找出被点差吃掉了多少。
• 总结是判断错了方向,还是节奏错了。方向错误需要改认知,节奏错误需要改规则,两者对应的调整完全不同。
风险提示:账户贵金属价格受国际政治、汇率、利率和市场需求等多重因素影响,波动可能超出预期;带杠杆的产品在放大收益的同时也会放大亏损,极端行情下可能造成本金的大比例损失。它不适合作为短期套利工具,也不应使用借贷资金或生活必需资金参与。请根据自身风险承受能力谨慎决策。
常见问题
问:账户贵金属能提取实物吗?
通常不能。它是记账式产品,你持有的是账户份额,不涉及实物交割,部分银行提供另行兑换渠道,但规则各不相同。
问:为什么我一买就显示亏损?
因为买入按较高的卖出价成交,而此刻的卖出价更低,两者之差就是点差,属于正常的账面浮亏,价格上行覆盖点差后才会转正。
问:晚上和周末能交易吗?
多数产品跟随国际市场时段,能覆盖部分夜间行情,但周末和节假日通常暂停报价,具体以银行公布的时间表为准。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。