贵金属有投资价值吗
来源于:本站
发布日期:2026-10-17
贵金属能不能投、值不值得投,答案不在金价涨跌上,而在你把它当什么用——本文把定价逻辑、隐形成本和操作节奏一次讲清。
很多人第一次认真考虑贵金属,都是被同一个场景触发的:刷到"金价又创新高"的新闻,或者听同事说去年买的金条赚了两成。打开手机一搜更糊涂了——银行卖金条、金店卖首饰、券商App里有黄金ETF、银行还有纸黄金,期货软件里还有带杠杆的合约。它们都叫"买黄金",但买卖的东西、付的成本、承担的风险完全不是一回事。有人把结婚用的金镯子算成投资收益,也有人拿着五倍杠杆的合约当成"保值资产",结果一波回调就被迫平仓。
这里面的风险并不神秘,主要藏在两处:一是贵金属本身不生息,它的价格靠实际利率、美元和避险情绪推动,短期波动可以很大;二是"买到手的价格"和"卖出去的价格"之间有一道不小的沟,实物有溢价和回购折价,纸黄金有点差,ETF有管理费,杠杆品种还有展期和强平。很多人只盯着行情图,忽略了自己一进场就先亏掉一截。
所以下面要解决的问题很具体:贵金属投资的对象究竟是什么,它的价格由什么决定,你真正付出的成本是多少,以及在什么情况下它对你的资产组合有正面作用、什么情况下只是多了一个波动源。
贵金属投资到底在买什么
一句话定义:贵金属投资就是把黄金、白银、铂、钯这类化学性质稳定、储量稀缺的金属当作一种资产来持有,收益来自价格变化,以及在货币贬值或极端市场环境下相对更强的购买力。
可以把它想成一张不生利息、但可以在别人最恐慌时按市场报价变现的长期保单。你付出的代价是保管、时间成本和买卖价差,换来的是一份不依赖任何一家公司经营状况的价值储存。这也是它和股票、债券最本质的差别:股票背后有利润,债券背后有现金流,黄金背后只有"别人愿意出多少钱"。
价格由什么决定:三条主线
• 实际利率是核心变量。实际利率大致等于名义利率减去通胀预期。黄金不生息,当存款和国债能给出较高的实际回报时,持有黄金的机会成本就高,资金会流出;反过来,实际利率走低甚至为负时,黄金的吸引力上升。这解释了为什么很多时候金价对"降息预期"的反应比对手续费、供需数据更敏感。
• 计价货币和汇率会改变你看到的涨幅。国际金价以美元/盎司报价,国内人民币金价要经过汇率和单位换算。同样的国际行情,人民币升值时国内金价涨幅会被削掉一部分,贬值时则被放大。国内投资者看到的"金价",其实是一份美元价格加一份汇率。
• 供需与情绪决定短期节奏。矿产供给变化很慢,但央行购金、首饰消费旺季、ETF资金进出、地缘事件会在几周到几个月里集中释放,造成偏离基本面的急涨急跌。这部分最难预测,也最容易被新闻标题带着走。
还有一条容易被忽略的主线:你选的具体品种,决定了你能否真正吃到金价的涨跌。金饰的工费和品牌溢价、金条的买卖价差、ETF的管理费、期货的保证金与展期,都会在行情之外再切一刀。
把成本算进去:两个带数字的例子
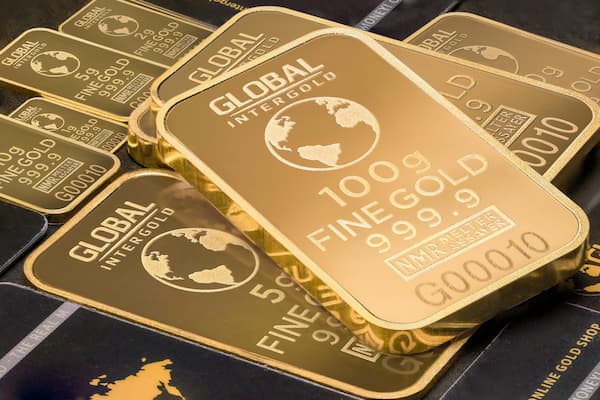
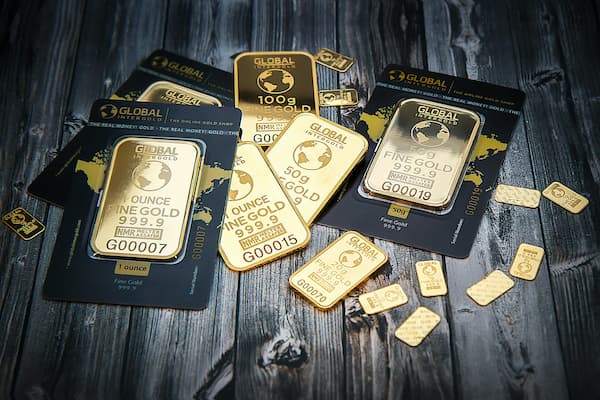
例子一:实物金条的来回成本。假设国际金价2400美元/盎司,汇率7.2,换算成人民币金料价为2400×7.2÷31.1035≈555.6元/克。某银行金条在料价上加12元/克溢价,你买入价是567.6元/克;买100克花56,760元。如果第二天按回购价卖出,银行在料价上折3元/克,即552.6元/克,收回55,260元,一进一出亏1,500元,约占本金的2.6%。也就是说,金价必须先涨约15÷555.6≈2.7%,你才刚刚回本——这部分涨幅跟行情无关,纯粹是摩擦成本。
例子二:仓位大小比方向更重要。假设你有20万元可投资资产。配5%即1万元在黄金上,即使金价下跌30%,亏损3,000元,对总资产的影响是1.5%,你完全扛得住,也能耐心等;若配40%即8万元,同样跌30%亏24,000元,占总资产12%,多数人这时候会开始怀疑判断、在低点砍仓。同一段行情、同一个方向,结果差别来自比例而不是眼光。顺带一提,黄金ETF的年管理费加托管费通常在0.5%到0.6%之间,金价涨8%时你实际到手约7.4%,比实物金条2%以上的来回价差要轻,但没有实物形态。
几个流传很广的误解
• "金饰就是投资黄金。"金饰的价格里有工费和品牌溢价,常见每克几十元甚至更高,回购时却只按金料价、还要扣损耗。它首先是消费品,戴在身上有使用价值,但作为投资品,落地那一刻就已经亏掉一成上下。
• "黄金抗通胀,所以什么时候买都不会亏。"长期看它确实守住了购买力,但"长期"可能很长:国际金价在1980年冲到850美元/盎司附近后,用了二十多年才重新站上这个名义高点,扣除通胀后更久;2011年见顶后到2015年一度回撤超过四成。抗通胀是几十年的结论,不是两三年的保证。
• "央行一直在买,所以价格跌不下去。"央行购金是长期储备配置,节奏和数量并不实时公开,也不以短期价格为目标。把它当成"托底信号"来做短线,是把长周期的信息用在了短周期的决策上。
• "加杠杆买黄金,收益放大更划算。"杠杆对称放大亏损,还会叠加展期成本和强制平仓线。金价跌两成对不带杠杆的人是账面浮亏,对五倍杠杆的人是本金归零,性质完全不同。
动手前、持仓中、买入后该做什么
动手之前:
• 先写清目的:是为了对冲极端风险和货币贬值,还是想赚短期价差。前者适合低成本的实物金条或黄金ETF并长期持有,后者本质上是大宗商品交易,需要接受高波动和择时失败的可能。
• 把总成本加总一遍:溢价、工费、管理费、点差、回购折价,全部折成百分比。如果一轮买卖的成本超过3%,就先去找更便宜的同类工具,而不是急着下单。
持仓之中:
• 分批建仓,把计划投入的钱分成三到四份,按时间或价格间隔投入,避免在单一价格上重仓。
• 设定仓位上限并写下来,例如总资产的5%到10%,只用不带杠杆的品种,确保没有追加保证金这种被动卖出的情形。
买入之后:
• 记录你的实际买入成本和当前回购价,而不是只看行情报价,定期核对ETF的跟踪误差是否在合理范围。
• 每年做一次再平衡:涨多了减回目标比例,跌多了小幅补回,防止一笔对冲仓在牛市里悄悄变成重仓投机仓。
最后要说的风险和三个常见问题
贵金属不产生利息和现金流,价格高度依赖实际利率、汇率和市场情绪,短期内可能出现两成以上的回撤,且实物品种的买卖价差会持续侵蚀收益。它更适合作为资产组合里的一小块对冲,而不是全部身家押注的方向;如果你需要靠这笔钱在一年内使用,或者无法承受账面浮亏,那么不配置也是一种合理选择。任何比例、任何品种的决策,都应以你自己的资金期限和承受能力为前提。
• 问:现在金价在高位,还能买吗?
答:先定目标仓位再看价格。一次性重仓的风险大于价格本身,分批买入能把择时误差摊平。
• 问:金条、金饰、ETF该选哪个?
答:想贴近金价、成本低,选黄金ETF或银行金条;金饰主要是消费,工费和溢价太高。
• 问:贵金属配多少合适?
答:常见做法是总资产的5%到10%作对冲,风险承受能力低就取下限,不要借钱或加杠杆买。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。