中国贵金属投资服务
来源于:本站
发布日期:2026-10-21
金店柜台、银行 App、手机上的"伦敦金"广告都在卖黄金,价格却差得离谱。弄清"贵金属投资服务"这层中介到底替你做了什么、收了你多少钱,比猜金价涨跌更实在。
很多人第一次买黄金,是被"保值""抗通胀"这类说法打动的,真正下单时才发现问题一堆:同样是足金,金店首饰每克加价几十元,银行金条要预约,App 上的账户金点一下就能买卖,还有平台承诺"十倍杠杆、老师带单"。这些渠道卖的东西,价格形成方式、你拥有的权利、亏损的上限,根本不是一回事。
风险恰恰藏在这些差别里。有的产品你买的是金子的所有权,有的只是一份跟随金价波动的合约;有的亏光本金为止,有的亏完本金还要倒欠;还有的平台压根不在境内监管名单上,出问题时连投诉对象都找不到。把渠道当成"都一样",是普通投资者最常见的踩坑方式。
下面就把中国境内贵金属投资服务的构成、报价怎么来的、成本怎么算,以及几个流传很广的说法讲清楚,让你在下单前知道自己买的究竟是什么。
贵金属投资服务,说白了是一整套"买卖黄金的配套安排"
它指的是机构为个人参与黄金、白银等贵金属交易而提供的开户、报价、撮合、保管、结算等服务的总和。黄金本身不产生利息,服务商赚的是通道费和价差,不是金价上涨的分成。
打个不太严格的比方:黄金像是你要运的货,投资服务则是铁路和售票窗口。货是同一批货,但走哪条线、票价多少、能不能退票,由铁路方决定。所以选服务,本质是选线路和规则,而不是选金子。
四条常见通道,规则完全不同
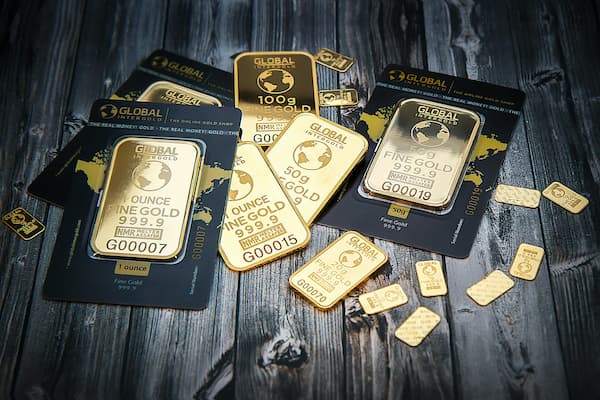
• 实物类:银行投资金条、上金所认证金条、金币。你拿到的是实物所有权,可提取、可回购,但买入有加工溢价,回购有价差,保管有成本。
• 账户类:银行的积存金、账户贵金属(俗称纸黄金)。按克或按金额记账,多数不带杠杆,不能提取实物或只能部分提取,报价由银行在基准价上加双边点差。
• 基金类:黄金 ETF 及其联接基金,跟踪国内金价,证券账户或基金平台买卖,收管理费和托管费,流动性好、门槛低。
• 杠杆类:上海黄金交易所的现货延期交收(T+D)、上海期货交易所的黄金期货,以及银行代理的部分挂钩产品。收保证金、有强制平仓线,亏损可以超过本金。
这四类的共同上游是国际金价与人民币汇率,但报价、费用、交割方式各不相同。凡是不在这几条通道内、又声称"对接国际市场"的平台,都需要格外警惕。
金价怎么变成你屏幕上的那串数字
国内金价的锚,是国际美元金价折算后加上本币溢价。换算关系是:人民币金价(元/克)=美元金价(美元/盎司)× 人民币汇率 ÷ 31.1035。31.1035 是金衡盎司与克的换算系数,这个数不会变,但汇率和溢价会变。
举例:国际金价 2400 美元/盎司,汇率 7.20,则折算价为 2400×7.20÷31.1035≈555.5 元/克。如果境内某渠道报 560 元/克,溢价约 0.8%,属于正常区间;若报 590 元/克,多出的 6% 就值得问一句"贵在哪"。
你实际成交的价格,还要在这条基准上加减服务方的点差和手续费。这部分通常不是大头,但频繁交易时会明显侵蚀收益。
算两笔账:定投的均价和一年的持有成本
第一笔,定投的平均成本。假设每月投入 1000 元买积存金:金价 500 元/克时买入 2 克,金价 400 元/克时买入 2.5 克。两期共投入 2000 元,持有 4.5 克,平均成本 2000÷4.5≈444.4 元/克,低于两个价格的平均值 450 元/克。价格越低买得越多,这就是定投摊薄成本的算术原理,而不是什么稳赚技巧——如果金价一路下行,均价下降的同时账面仍是亏的。
第二笔,持有一年的通道成本。以 500 元/克计,实物金条买入溢价约 8 元/克、回购价差约 5 元/克,往返约 13 元/克,占比 2.6%;黄金 ETF 的管理费加托管费约每年 0.6%,加上交易佣金,一年约 0.7%。同样持有 10 万元市值一年,两者成本相差接近 2000 元。这不是说 ETF 更好,而是说持有期限越短,通道成本占比越重。
杠杆到底放大了什么
以 10% 保证金比例为例:一份价值 20 万元的合约,只需占用 2 万元保证金。金价下跌 10%,合约价值缩水 2 万元,等于保证金全部亏完;下跌 15%,则不仅本金归零,还需补足差额。杠杆放大的不是收益能力,而是对价格波动的容忍度被压缩到了十分之一。
几个流传很广的说法,其实站不住
• "黄金只涨不跌,买了就保值。"2011 年金价曾站上 1900 美元/盎司,随后几年最低跌到 1050 美元附近,回撤超过四成,用了近十年才收复。保值是相对长期 purchasing power 而言,短期它照样是波动资产。
• "有杠杆的平台才专业,收益才高。"杠杆只改变盈亏的放大倍数,不改变方向判断的对错。而且大量宣称"伦敦金、外盘交易"的平台未在境内取得资质,投资者参与的往往是境外对赌盘,资金安全和法律救济都无从谈起。
• "金店买的饰品也算投资。"饰品价格里含工艺费和品牌溢价,常见每克加价几十元甚至上百元,回收时却只按金料价打折计算。一买一卖,先亏掉两成并不稀奇。它是消费品,不是投资品。
• "银行卖的黄金产品都保本。"银行是代销或代理渠道,账户类、延期类产品价格随行就市,不承诺保本,也不承诺回购价格。
动手前、持仓中、离场后各做两件事
动手之前:
• 先查资质。确认对方是上海黄金交易所或上海期货交易所会员、银行代销渠道,或持牌基金销售机构;在三家官网的会员/公示名单里搜一下名字,比听推荐靠谱。
• 先定用途。是为长期配置、是为对冲,还是想赚短期差价?用途决定选实物、ETF 还是杠杆品种。用借来的钱、或拿生活备用金做杠杆交易,是最不该跨的那条线。
持仓之中:
• 把全成本算清楚再比较:买入溢价、回购价差、管理费、点差,加总后换算成百分比,同类产品横向比一次,差距往往比想象的大。
• 控制仓位并预设退出条件。常见做法是把黄金类资产控制在总资产的 5%—10%,杠杆类只用可承受全额损失的资金,并事先想好跌到哪里减仓。
离场之后:
• 保留成交记录、对账单和发票,尤其是实物金条的证书与购买凭证,回购时缺一样都可能被压价。
• 复盘成本与决策。把实际到手收益和当初的预期对照一次,记录哪些是判断失误、哪些是费用吃掉的,再决定下一次是否调整渠道或比例。
风险提示
贵金属价格受美元利率、汇率、地缘局势和资金情绪多重影响,短期波动可能很大,历史走势不代表未来。实物类存在回购折价与保管风险,账户类和基金类不保本,延期与期货类带杠杆、可能出现亏损超过本金的情形。任何承诺保本、稳赚、或要求把资金转入个人账户的"贵金属服务",都应当直接回避。请只用闲钱参与,并在充分了解产品规则后再决策。
常见问题
问:银行 App 里的"账户黄金"和实物金条是一回事吗?
不是。前者是按克记账的合约,多数不能提取实物;后者是实物所有权,可提取但买卖均有价差。
问:金价跌了,定投是不是该停?
定投的意义在于摊薄成本,下跌时买入份额更多。但如果当初的配置理由已变,或资金另有用途,停投也合理。
问:网上说能对接"国际盘"的平台可信吗?
境内居民参与境外杠杆贵金属交易不受境内法律保护,且此类平台多为非法经营,建议远离。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。