贷款不能投资贵金属

来源于:本站

发布日期:2026-10-23

拿贷款的钱去买黄金、白银,听起来像"借鸡生蛋",实际上是把自己的财务安全架在了两道波动之上。本文讲清为什么不能这么干,以及普通人该怎么划清这条线。

身边不乏这样的场景:有人看到金价一路往上,手里现钱不够,就动起了消费贷、经营贷甚至信用卡分期的念头——"先借出来买上,涨一波卖掉,利息不就回来了?"在他们眼里,贷款是杠杆,贵金属是稳稳的保值品,两者一拼,似乎是一笔算得过来的账。

问题恰恰藏在这个"算得过来"里。贷款有固定成本、固定期限、刚性还款,贵金属却是全天候波动、没有票息、不产生现金流的资产。一边是每月必须还的钱,一边是可能几个月都不动弹甚至回撤的价格,两条时间线一旦错位,压力会立刻从账户转移到生活。

所以这篇文章要解决的是一个很具体的问题:贷款资金为什么不能碰贵金属,这条线是怎么被划出来的,以及已经动了念头或者已经动手的人,接下来该怎么办。

贷款买金到底是什么操作

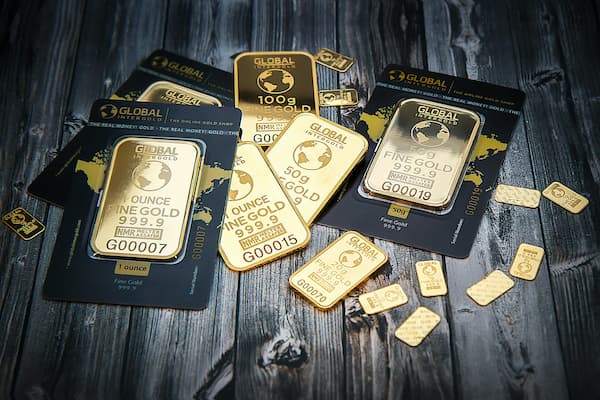
一句话说清:贷款买贵金属,是指用有明确还本付息义务的借入资金,去买入黄金、白银等不产生利息和分红的资产,赌的是资产涨幅能覆盖资金成本并留下利润。通俗一点比喻,这像是租了一台按天计费的冰柜去囤海鲜——海鲜能不能涨价不确定,但冰柜的钱一天都不会少收。

它的运作逻辑可以拆成三条:

• 成本先定,收益后定。贷款利率在借钱那一刻就锁定了,比如年化6%,一年就是6%的硬支出;而贵金属一年涨多少完全未知。你的起点是负6%,不是零。
• 期限不对称。贷款有到期日,到期必须还本;贵金属没有到期日,但也因此不会"到期帮你变现"。价格低的时候你被迫卖出,就是把浮亏变成实亏的时刻。
• 现金流缺口。黄金不生息,白银不生息,它们不会每月给你打钱还贷。还款来源只能是你自己的工资或其他收入,这意味着杠杆放大的是风险,而不是现金流。

此外还有一层隐性约束:多数贷款合同里写明资金用途,消费贷、经营贷挪用于投资本身就不符合约定,一旦被银行核查到,可能面临提前收回贷款。

两个算得清的账

例一:利息吃掉涨幅。假设借10万元,年化利率6%,期限一年,先息后本,全年利息6000元。如果这一年金价上涨5%,10万元变成10.5万元,卖出后减掉6000元利息,净剩9.9万元,实际亏损1000元。也就是说,金价必须涨过6%你才刚回本,涨5%看着是赚的,落袋是亏的。

例二:回撤叠加还款。同样借10万元,买入后第三个月金价回撤8%,市值剩9.2万元。此时若因故需要提前结清贷款,卖出后得9.2万元,还本10万元还差8000元,再加上已产生的利息约1500元,缺口接近1万元。原本只想赚个差价,结果要先从工资里掏钱补洞。对比一下:如果是用自有10万元买入,同样回撤8%,你只是账面少了8000元,不必卖出,也不会多出一笔利息。

容易被想岔的几个地方

• "黄金是硬通货,不会亏。"黄金长期有保值属性,但短期价格由美元、实际利率、市场情绪共同决定,一年内跌一两成并不罕见。保值说的是很长的时间尺度,不是你的还款周期。
• "我只借一小部分,风险可控。"杠杆的伤害不看比例看现金流。哪怕只借三成,只要月供超过月结余,一次失业或降薪就会逼你在最差的价位卖出。
• "赚了就还,亏了慢慢扛。"贷款有到期日,不给你"慢慢扛"的选项。能拖的是自己的钱,拖不了的是银行的账单。至于买卖过程中的点差和手续费,那只是小配角,真正决定成败的是利息和期限。

三个阶段的处理方式

动念头之前:

• 先算一笔对照账:把贷款利率、预期持有月数、可能的价格波动幅度写下来,看要涨多少才回本。回本线高得离谱,就别开始。
• 确认这笔钱亏掉三成会不会影响房贷、医疗、日常开支。会影响的,一律用自有闲置资金,不动借来的钱。

已经在做的时候:

• 把还款日历和持仓分开列,只盯一件事:下个月的月供从哪来。来源不稳,就优先减仓还贷,而不是等价格。
• 设定一条明确的止损与还款触发线,比如市值跌破某个比例就卖出还本,别用"再等等"来替代决策。

退出之后:

• 把这次的实际成本算全:利息、点差、手续费、时间成本,写下真实盈亏,别只记价格涨跌。
• 如果确实想长期配置贵金属,把这部分改成工资结余的定额投入,比例控制在总资产的一成以内,与借贷彻底切开。

风险提示:贵金属价格受宏观数据、汇率、政策与情绪多重影响,短期波动可能超出预期;贷款则有固定利息与到期刚性,两者叠加会放大亏损并压缩你的选择空间。任何以借贷资金博取价差的做法,都可能损失本金并影响个人信用记录,请根据自身还款能力谨慎决定。

常见问题

问:用信用卡免息期买黄金,不付利息总可以吧?
免息期通常只有几十天,而价格回本没有时间表。到期还不上就要付高额费用,风险反而更集中。

问:借得少、期限长,是不是就安全?
期限越长利息总额越高,回本线被抬得更高。安全性取决于现金流,不取决于借款金额的大小。

问:用自有房抵押的低息贷款呢?
利率低不等于没成本,抵押物是你的住所。一旦价格下跌又遇上还款压力,代价远超一次投资亏损。
贷款不能投资贵金属

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

贷款不能投资贵金属

展开全文

拿贷款的钱去买黄金、白银,听起来像"借鸡生蛋",实际上是把自己的财务安全架在了两道波动之上。本文讲清为什么不能这么干,以及普通人该怎么划清这条线。

身边不乏这样的场景:有人看到金价一路往上,手里现钱不够,就动起了消费贷、经营贷甚至信用卡分期的念头——"先借出来买上,涨一波卖掉,利息不就回来了?"在他们眼里,贷款是杠杆,贵金属是稳稳的保值品,两者一拼,似乎是一笔算得过来的账。

问题恰恰藏在这个"算得过来"里。贷款有固定成本、固定期限、刚性还款,贵金属却是全天候波动、没有票息、不产生现金流的资产。一边是每月必须还的钱,一边是可能几个月都不动弹甚至回撤的价格,两条时间线一旦错位,压力会立刻从账户转移到生活。

所以这篇文章要解决的是一个很具体的问题:贷款资金为什么不能碰贵金属,这条线是怎么被划出来的,以及已经动了念头或者已经动手的人,接下来该怎么办。

贷款买金到底是什么操作

一句话说清:贷款买贵金属,是指用有明确还本付息义务的借入资金,去买入黄金、白银等不产生利息和分红的资产,赌的是资产涨幅能覆盖资金成本并留下利润。通俗一点比喻,这像是租了一台按天计费的冰柜去囤海鲜——海鲜能不能涨价不确定,但冰柜的钱一天都不会少收。

它的运作逻辑可以拆成三条:

• 成本先定,收益后定。贷款利率在借钱那一刻就锁定了,比如年化6%,一年就是6%的硬支出;而贵金属一年涨多少完全未知。你的起点是负6%,不是零。
• 期限不对称。贷款有到期日,到期必须还本;贵金属没有到期日,但也因此不会"到期帮你变现"。价格低的时候你被迫卖出,就是把浮亏变成实亏的时刻。
• 现金流缺口。黄金不生息,白银不生息,它们不会每月给你打钱还贷。还款来源只能是你自己的工资或其他收入,这意味着杠杆放大的是风险,而不是现金流。

此外还有一层隐性约束:多数贷款合同里写明资金用途,消费贷、经营贷挪用于投资本身就不符合约定,一旦被银行核查到,可能面临提前收回贷款。

两个算得清的账

例一:利息吃掉涨幅。假设借10万元,年化利率6%,期限一年,先息后本,全年利息6000元。如果这一年金价上涨5%,10万元变成10.5万元,卖出后减掉6000元利息,净剩9.9万元,实际亏损1000元。也就是说,金价必须涨过6%你才刚回本,涨5%看着是赚的,落袋是亏的。

例二:回撤叠加还款。同样借10万元,买入后第三个月金价回撤8%,市值剩9.2万元。此时若因故需要提前结清贷款,卖出后得9.2万元,还本10万元还差8000元,再加上已产生的利息约1500元,缺口接近1万元。原本只想赚个差价,结果要先从工资里掏钱补洞。对比一下:如果是用自有10万元买入,同样回撤8%,你只是账面少了8000元,不必卖出,也不会多出一笔利息。

容易被想岔的几个地方

• "黄金是硬通货,不会亏。"黄金长期有保值属性,但短期价格由美元、实际利率、市场情绪共同决定,一年内跌一两成并不罕见。保值说的是很长的时间尺度,不是你的还款周期。
• "我只借一小部分,风险可控。"杠杆的伤害不看比例看现金流。哪怕只借三成,只要月供超过月结余,一次失业或降薪就会逼你在最差的价位卖出。
• "赚了就还,亏了慢慢扛。"贷款有到期日,不给你"慢慢扛"的选项。能拖的是自己的钱,拖不了的是银行的账单。至于买卖过程中的点差和手续费,那只是小配角,真正决定成败的是利息和期限。

三个阶段的处理方式

动念头之前:

• 先算一笔对照账:把贷款利率、预期持有月数、可能的价格波动幅度写下来,看要涨多少才回本。回本线高得离谱,就别开始。
• 确认这笔钱亏掉三成会不会影响房贷、医疗、日常开支。会影响的,一律用自有闲置资金,不动借来的钱。

已经在做的时候:

• 把还款日历和持仓分开列,只盯一件事:下个月的月供从哪来。来源不稳,就优先减仓还贷,而不是等价格。
• 设定一条明确的止损与还款触发线,比如市值跌破某个比例就卖出还本,别用"再等等"来替代决策。

退出之后:

• 把这次的实际成本算全:利息、点差、手续费、时间成本,写下真实盈亏,别只记价格涨跌。
• 如果确实想长期配置贵金属,把这部分改成工资结余的定额投入,比例控制在总资产的一成以内,与借贷彻底切开。

风险提示:贵金属价格受宏观数据、汇率、政策与情绪多重影响,短期波动可能超出预期;贷款则有固定利息与到期刚性,两者叠加会放大亏损并压缩你的选择空间。任何以借贷资金博取价差的做法,都可能损失本金并影响个人信用记录,请根据自身还款能力谨慎决定。

常见问题

问:用信用卡免息期买黄金,不付利息总可以吧?
免息期通常只有几十天,而价格回本没有时间表。到期还不上就要付高额费用,风险反而更集中。

问:借得少、期限长,是不是就安全?
期限越长利息总额越高,回本线被抬得更高。安全性取决于现金流,不取决于借款金额的大小。

问:用自有房抵押的低息贷款呢?
利率低不等于没成本,抵押物是你的住所。一旦价格下跌又遇上还款压力,代价远超一次投资亏损。

贷款不能投资贵金属

__BASE64_5byA5oi36aKG5Y+W__ __BASE64_JDExMDAw__ __BASE64_6LWg6YeRKw==__ __BASE64_NTA=__ __BASE64_5YWD57qi5YyF__