贵金属投资的广告词
来源于:本站
发布日期:2026-11-20
“买金条稳赚不赔”“黄金永远保值”——这类广告词听多了,很多人拿着积蓄冲进贵金属市场,却说不清自己买的到底是什么。本文拆解贵金属投资的实际运作方式,帮你算清成本、看清风险。
不少人在金店柜台前、手机银行的贵金属页面上都遇到过同样的困惑:同样是买黄金,为什么有人买金条,有人买积存金,有人做的是带杠杆的延期交易?广告词里说的“抗通胀”“保值增值”,听起来都成立,可一旦真金白银投进去,涨了赚钱、跌了套牢,中间的差价、手续费、买卖时点,却没几个人算得清楚。
风险恰恰藏在这些说不清的地方。贵金属价格受美元、实际利率、地缘情绪多重因素驱动,短期波动并不比股票温和;而实物金条的买卖价差、纪念币的溢价、杠杆产品的强制平仓线,都会在没有行情的日子里悄悄吃掉收益。把“保值”理解成“不亏”,是普通投资者最常见的起点错误。
下面这份内容要解决的问题很具体:贵金属投资到底在买卖什么,钱是怎么被成本和机制一点点磨掉的,哪些说法是误会,以及在下手之前、持仓期间和卖出之后,各该做哪两件事。
你买的“黄金”,其实是四种完全不同的东西
一句话定义:贵金属投资,是指通过持有实物金属、账户记账份额或挂钩金属价格的合约,来获取价格变动收益或对抗货币购买力下降的行为。通俗类比:它更像买一处房产——你可以买下整套房子自己拿着(实物金条),也可以买一份房产信托份额(黄金ETF),还可以签一份约定未来交割的购房合同(期货、延期交易),三者都叫“买房”,风险却不在一个量级。
按持有形式,市面上常见四类:
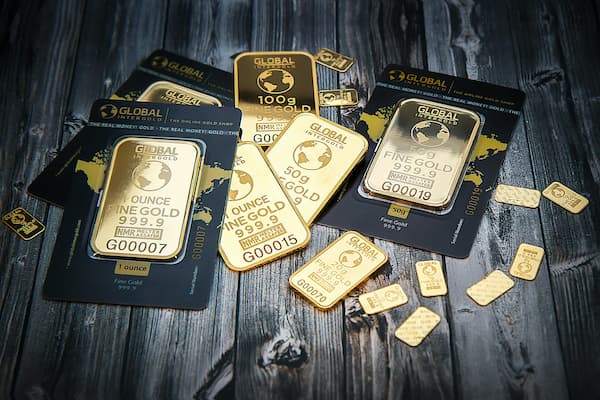
• 实物金条与金币:真正拿到手,但买入时有加工费与溢价,卖出时按回收价结算,一来一回价差通常在每克几元到几十元不等。
• 积存金、账户金:银行记账,不用保管实物,可定投可赎回,但多数产品买卖双向都收点差。
• 黄金ETF及联接基金:在证券账户里买卖,跟踪金价,费率较低,流动性好,但不能提取实物。
• 杠杆类产品(延期交易、部分挂钩结构产品):只需缴纳部分保证金即可放大头寸,收益与亏损同步放大,并可能触发强平。
价格由什么决定,成本又从哪里扣走
第一步,看清定价的源头。国际金价以美元/盎司报价,国内人民币金价大致等于国际金价折算后,再叠加汇率变化与国内供需溢价。这意味着人民币金价的涨跌,不完全等于国际金价的涨跌:若国际金价持平而人民币贬值,国内金价仍可能上行;反之亦然。
第二步,分清“投资属性”与“商品属性”。金饰的价格里含工艺费与品牌溢价,回收时只按金料计价,溢价部分基本归零;因此金饰更接近消费品,难以充当纯粹的投资工具。
第三步,把隐性成本显性化。买入溢价、卖出折价、点差、管理费、保管费,这些项目单笔看着不大,但会持续侵蚀收益。交易成本是配角,却决定了长期结果。
例一:金条的一进一出。假设某日金料基准价为每克500元。你买入100克投资金条,银行加收每克12元加工与渠道费,实付 100×(500+12)=51,200元。一年后金料价涨到530元,回收价按基准价下浮每克5元,即525元,卖出得 100×525=52,500元。账面看金价涨了6%,实际收益为 52,500−51,200=1,300元,对应本金收益率约2.5%。若这一年金价只涨到505元,回收价500元,卖出50,000元,反而亏损1,200元。
例二:杠杆的放大效应。某延期交易产品保证金比例10%,你用5万元本金可持有名义价值50万元的合约。金价上涨2%,名义盈利1万元,对5万元本金而言收益率20%;反过来金价下跌2%,亏损同样是1万元,本金剩4万元。若价格下跌10%,亏损5万元,本金归零并可能被要求追加资金。同一段行情,实物持有者亏10%,杠杆持有者亏100%,差别不在判断对错,而在是否用了杠杆。
几个流传很广的说法,经不起算一遍
误区一:“黄金永远保值,买了不会亏。”黄金能对抗长期货币贬值,但不保证任何特定持有期内不亏。上面例一已说明,金价小幅上涨时,买卖价差足以把收益抹平;若在2011年高位买入,需等待多年才回本。
误区二:“买金饰等于投资黄金。”金饰的工艺费往往占到价格的10%—30%,回收时按金料价计算,这部分溢价无法收回。想投资,应选溢价低、回购渠道明确的标准金条或账户类产品。
误区三:“加杠杆能放大收益,行情好就该上杠杆。”杠杆放大的是结果而非概率。判断正确时收益翻倍,判断错误时亏损同样翻倍,且强制平仓会让你在价格回到有利方向之前就被淘汰出局。
误区四:“国际金价涨,国内金价一定跟着涨。”汇率折算与国内溢价会让两者出现偏离,跨市场价差在极端行情下甚至可能扩大。
从打算买,到卖出之后,各做两件事
买之前
• 先确定用途:是长期配置、对冲风险,还是短线博差价。用途不同,选的产品完全不同,短线需求不应买高溢价实物。
• 把总成本算成每克多少钱,与当日基准价对比,问清回购渠道、回购价差和到账时间,再决定买多少。
持有之中
• 控制贵金属在总资产中的占比,把它当作分散工具而非主力仓位,避免单一品种决定整体账户命运。
• 如果是杠杆持仓,事先设定可承受的最大亏损与止损位,并留足保证金,不要用短期要用的钱参与。
卖出之后
• 复盘实际到手收益与当初预估的差额,把价差、手续费、汇率折算逐项对照,形成自己的成本表。
• 根据这次的实际体验调整下一次的品种选择与仓位比例,而不是仅凭一次盈亏改变长期策略。
风险提示:贵金属价格受宏观经济、货币政策与市场情绪影响,可能出现大幅且持续的波动,历史价格不代表未来走势;实物产品存在回购价差与保管风险,杠杆类产品可能造成本金全部损失甚至追加资金;任何以“稳赚”“保本高收益”为卖点的贵金属宣传都值得警惕,投资决策应结合自身风险承受能力,并以产品合同条款为准。
常见问题
问:普通人配置多少贵金属比较合适?
没有统一标准,通常作为资产组合的一小部分用于分散风险,具体比例取决于你的收入稳定性与可承受波动,不宜押上短期要用的资金。
问:金条和黄金ETF选哪个?
看重实物与长期持有、能接受价差和保管成本,可选标准金条;看重流动性与低费率、不需要提货,ETF更方便。两者税费与回购规则不同,需分别核对。
问:金价跌了要不要补仓?
补仓的前提是你原本的配置比例仍低于计划上限,且资金为长期闲钱。若只因不愿承认亏损而加仓,容易越陷越深。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。