贵金属投资风险特征
来源于:本站
发布日期:2026-09-21
买黄金既可能对冲通胀,也可能在几个月里跌掉两成。贵金属的风险究竟藏在哪些角落,普通投资者该怎么看待它?
很多人第一次买贵金属,是在金价创出新高、朋友圈都在讨论的时候。买完之后却发现,账户里的数字并没有像新闻标题那样一路向上:有时横盘几个月不动,有时刚买就回调,还有人买了金饰,回头一算发现变现价格和买入价差了一大截。
这些困惑背后,其实是同一个问题:贵金属的价格由全球资金、汇率、利率和实物供需共同决定,波动来源和股票、存款都不一样。它既不是稳赚的抗通胀工具,也不是纯粹的投机筹码;它的风险特征,往往在买入前被忽略,在卖出时才浮现。
下面就把贵金属投资的风险拆开来看:钱到底赚在哪里、亏在哪里,哪些说法是误解,以及在不同阶段该做什么准备。
先弄清"贵金属投资"到底指什么
贵金属投资,是指把资金投入到黄金、白银、铂金、钯金等具有高价值密度和全球统一定价基础的金属上,通过价格变动、利息或租金获取回报的行为。
可以把它类比成一座"全球共用的水库":水位由各地的资金同时决定,你只是从某个小口子进去取水。水位的涨落不听任何单一渠道的指挥,个人也很难影响它,只能判断自己该在什么位置进出。
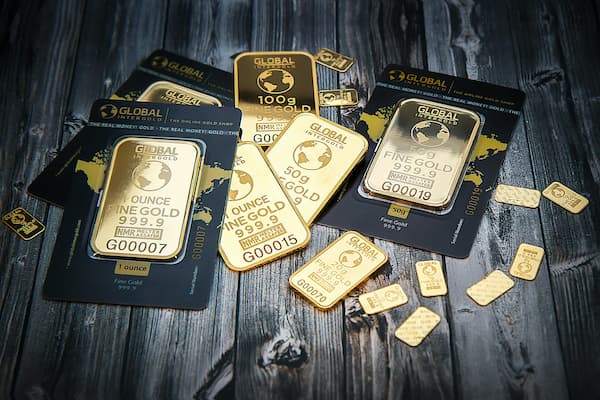
需要注意,不同参与方式的风险差别很大。买实物金条、买黄金ETF、做黄金期货、买金饰,四者的价格敏感度、交易成本和流动性完全不同。风险特征首先要看你站在哪一个入口。
价格为什么会动:三条主要机制
• 实际利率与机会成本。黄金本身不产生利息。当存款、债券的实际收益率上升时,持有黄金的"机会成本"变高,资金容易流向生息资产;反之则容易流入黄金。这一条常常是中期金价的核心变量。
• 美元与汇率。国际金价以美元计价。美元走强时,用其他货币买金变贵,需求受到抑制;美元走弱则相反。对国内投资者来说,还叠加上人民币兑美元的汇率变化,最终收益是"金价涨跌×汇率涨跌"的复合结果。
• 避险情绪与实际供需。地缘冲突、金融动荡会让资金短期涌入贵金属,但这部分资金来得快去得也快。同时,矿产供给、央行购金、首饰和工业用银需求构成中期底色。情绪决定短期波动幅度,供需决定长期重心。
白银比黄金多一层工业属性,光伏、电子等行业的需求变化会直接影响它,所以白银的波动通常比黄金更大,涨跌幅度常常是黄金的一到两倍。
用数字感受一下波动的量级
例子一:实际收益要扣掉成本和汇率。假设你以每克 500 元买入 100 克投资金条,共 50000 元。卖出时金价涨到每克 550 元,看起来赚了 10%。但实物金条买入通常有溢价、卖出有回购价差,假设买入溢价每克 8 元、卖出折价每克 6 元,来回成本约每克 14 元。实际到手约为 100×(550−6)−50000−800 = 5400 元,收益率约 10.8% 变成约 10.8%−2.8% ≈ 8%,也就是说,名义涨 10%,实际可能只剩 8% 左右。如果持有不到一年还有手续费,差距会更大。
例子二:加杠杆会放大亏损。假设你用 10 万元保证金做黄金期货,杠杆 10 倍,对应合约价值 100 万元。金价下跌 5%,合约价值减少 5 万元,相当于你的保证金亏掉 50%。若金价下跌 10%,保证金直接归零甚至被强制平仓。同样 10% 的跌幅,现货持有者只是浮亏 1 万元,杠杆持有者可能已经出局,无法等待反弹。
这两个例子说明:贵金属的风险不只是"价格会不会跌",还包括成本结构、杠杆倍数和你的持有期限。
几个流传很广的误解
• "黄金永远保值,买了就不会亏。"黄金在很长周期里确实能对抗货币贬值,但中间可能出现连续数年下跌。历史上金价从高点回撤 20%~40% 的情形并不罕见。保值的参照系是几十年,不是几个月。
• "买金饰就是投资黄金。"金饰的工费、品牌溢价往往占价格的 10%~30%,回收时通常按原料金计价,这部分溢价基本拿不回来。金饰更适合消费,不适合作为投资工具。
• "白银便宜,涨起来比黄金赚得多。"白银单价低、波动大是事实,但波动是双向的。下跌时同样放大亏损,而且白银市场的流动性和深度弱于黄金,急跌时买卖价差会明显扩大。
• "贵金属和股票负相关,能完全对冲。"长期看相关性不高,但短期并非稳定负相关。市场恐慌时,投资者可能同时抛售股票和黄金换取现金,此时两者一起下跌。
动手之前:先确定两件事
• 明确这笔钱的角色。先想清楚它是资产配置中的一小块(比如总资产的 5%~10%),还是短期博取价差的资金。两者的买入品种、仓位和止损纪律完全不同。
• 选好参与方式并算清成本。实物、ETF、期货、纸黄金的成本结构差异很大。把买入价差、卖出价差、管理费、手续费都换算成"占本金的比例",再和预期收益比较。
持有过程中:管住仓位和情绪
• 控制仓位,慎用杠杆。贵金属波动大,杠杆会把正常回调变成强制出局。如果一定要用杠杆,把单笔风险限制在总资金的一小部分,并提前设定止损位。
• 分批进出,避免一次性押注。价格由全球资金决定,没人能稳定预测短期高点低点。分批买入可以摊平成本,分批卖出可以避免"卖太早"或"舍不得卖"。
卖出之后:复盘和再平衡
• 算清真实收益。把买入成本、卖出费用、汇率变动、持有期间的机会成本都算进去,得出一个真实收益率,而不是只看价格涨了多少。
• 回到整体配置视角。贵金属涨多了会推高它在总资产中的占比,必要时减持一部分,恢复原有比例。这一步能自动实现"涨了减、跌了补"的纪律。
风险提示:贵金属价格受全球利率、汇率、地缘政治和资金情绪影响,短期波动可能很大,历史走势不代表未来表现。实物贵金属存在买卖价差和变现不便,杠杆类产品可能造成本金全部损失。请根据自身风险承受能力决策,不要用借来的钱或短期要用的钱投资,必要时咨询持牌专业人士。
常见问题
问:金价跌了是不是应该马上补仓?
不一定。补仓前先确认下跌原因是否改变,以及贵金属在你总资产中的占比是否已超标。没有理由的越跌越买,可能变成越买越亏。
问:买实物金条和买黄金ETF,哪个风险更低?
ETF交易方便、价差小,适合做配置;实物金条有持有安全感,但买卖价差和保管成本更高。风险高低取决于你的用途,而非产品本身。
问:贵金属能代替存款吗?
不能。贵金属不产生利息,价格会波动,无法提供确定的本金和收益。它更适合作为资产组合中的一小块分散配置,而不是储蓄替代品。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。