银行贵金属投资品种
来源于:本站
发布日期:2026-11-20
银行柜台和手机银行里的黄金产品有七八种,名字相近,成本结构却差得很远。这篇把账户金、积存金、实物金条和带杠杆的代理交易拆开,讲清它们怎么运作、钱被扣在哪里、哪些说法其实站不住。
很多人第一次认真看黄金,是在新闻里看到金价创新高的时候。打开手机银行,页面上一排名词:账户贵金属、积存金、实物金条、黄金ETF代销、代理金交所交易。都叫"黄金",可有的点一下就能买卖,有的要预约提货,有的会提示"保证金不足",看起来像完全不同的东西。
风险恰好藏在这片模糊里。同样是"金价涨了3%",有人账户浮盈,有人刚够回本,还有人因为杠杆放大反而亏钱。真正让人吃亏的往往不是方向判断错了,而是买之前没弄清自己买的到底是哪一种、买卖之间被扣掉多少、以及能不能顺利地卖出去。
下面就把银行贵金属投资品种这件事讲清楚:它们分别是什么,价格和成本怎么形成,用两组具体数字算一遍账,再纠正几个流传很广的说法,最后给出买入前、持有中、卖出后可以照做的动作。
银行货架上摆的"金",到底分几类
一句话定义:银行贵金属投资品种,是银行作为渠道提供的、以黄金白银等贵金属为标的的一组合约与实物工具,包括只记账不交割的账户类、按月攒克的积存类、可提货的实物类,以及带保证金的代理交易类。
打个不太夸张的比方:同一块金子,被装进了四种不同的盒子——一个盒子写着"数字",一个写着"零存整取",一个写着"可以抱回家",一个写着"押金交易、盈亏放大"。金子是同一种,盒子决定了你怎么买、怎么卖、成本多少、能不能拿到手。
一笔黄金买卖的钱,是在哪几个环节被扣掉的
理解品种之前,先理解价格。银行挂出来的从来不是一个价,而是"买入价"和"卖出价"两个价,中间的差额就是点差,是渠道的成本,也是你一进一出立刻要承担的部分。不同类型的品种,成本藏在不同的地方:
• 账户类(如账户黄金、账户白银):成本主要体现为买卖点差,通常按每克多少元或千分之几计,没有实物,不提货,买卖在账面上完成。
• 积存类(如黄金积存、定投攒金):按金额或按克买入,可能收一定比例的手续费,攒到约定克数后可申请兑换实物,兑换时往往还要补加工费。
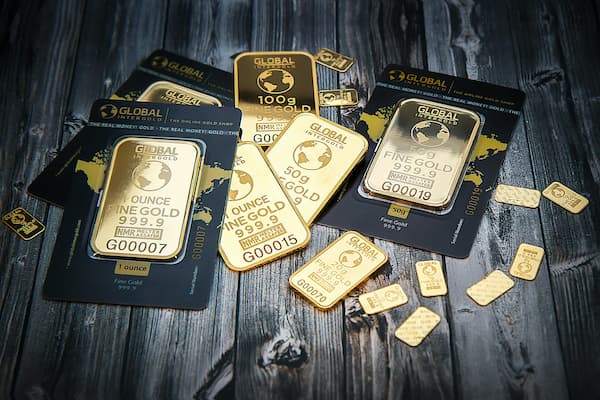
• 实物类(投资金条、金币):买入时在金价之上加加工费或升水,卖出时银行按自己的回购价收,回购价通常低于当日卖出价,一进一出两笔成本。
• 代理交易类(代理上海黄金交易所的延期合约等):以保证金交易,盈亏按合约全额计算,除手续费外还有延期费、强平规则。近年已有多家银行收紧甚至暂停了面向个人的这类代理业务,能开不代表适合开。
价格由什么决定:一条换算公式就够了
国内金价的锚是国际金价,按重量和汇率折算过来:每克人民币价格 ≈ 国际金价(美元/盎司)× 人民币汇率 ÷ 31.1035。31.1035 是一盎司对应的克数。银行在此基础上加减点差、加工费、品牌升水,形成自己的挂牌价。所以你在页面上看到的数字,本质是"国际价格+汇率+渠道加价"三层叠加的结果,而不是银行随意定的。
机制上还有两个容易被忽略的点:一是报价有时段,非交易时段的报价可能滞后或暂停,遇到剧烈波动时银行会扩大点差;二是实物回购通常有附加条件,比如只收本行售出的金条、要求原包装和购买凭证、限定部分网点办理。这些条件在买入页面的细则里,不在宣传图上。
两组数字:成本账和杠杆账
例一:账户金的点差有多贵。假设国际金价 2400 美元/盎司,汇率 7.2,折算每克 = 2400 × 7.2 ÷ 31.1035 ≈ 555.5 元。银行卖出价在理论价上加 1.5 元/克,报 557.0 元;买入价报 555.5 元。你买 10 克,付出 5570 元;如果立刻按买入价卖出,收回 5555 元,尚未等到行情变化,已经少了 15 元,约 0.27%。金价要涨过这道点差,你才开始真正赚钱。
例二:实物金条的来回成本要多少涨幅才回本。金价 550 元/克时买入 50 克投资金条,加工费 15 元/克,合计支出 550 × 50 + 15 × 50 = 27500 + 750 = 28250 元,折合每克成本 565 元。日后银行按当日基准价下浮 5 元/克回购,若届时基准价仍是 550 元,回购得 545 × 50 = 27250 元,账面亏 1000 元。要想不亏,回购价需达到 565 元/克,即基准价约 570 元/克,金价需上涨 (570−550)÷550 ≈ 3.6%。这就是"金价涨了却感觉没赚钱"的来源。
顺手再看一眼杠杆。某延期合约保证金比例 15%,10 万元保证金可持有约 66.7 万元名义金额的合约。金价下跌 5%,名义亏损约 3.33 万元,相当于保证金亏掉三分之一。方向对时账户数字涨得快,方向错时同样快,且可能触发追加保证金或被强制平仓。
作为对照,积存类的价值在于摊平买入价而非保证盈利:每月投 1000 元,金价 500 元时买 2 克,550 元时买 1.818 克,两个月共 2000 元买到 3.818 克,平均成本约 523.8 元/克,低于两次价格的简单平均 525 元。摊薄是真的,方向不保证也是真的。
几个流传很广的误解
• "银行卖的黄金,等于银行兜底。"银行是销售和结算渠道,不承担金价波动。金价跌,账户金一样缩水;银行倒闭风险与金价风险是两件事,不要混为一谈。
• "买了账户金就能去柜台提金条。"多数账户类产品只做账面记录,不支持提取实物;能提货的是积存类和实物类,且通常要求攒够约定克数、补缴加工费、提前预约。
• "金价涨了我就一定赚。"如上面的例子,实物金条需要约 3.6% 的涨幅才回到成本线,账户金也要先跨过点差。短期进出,成本结构往往比方向判断更能决定结果。
• "黄金定投稳赚不赔。"定投平滑的是买入成本,不改变标的本身的涨跌。若在长期下行区间坚持定投,亏损只是变得更平缓,而不是消失。
• "随时能按市价卖回给银行。"回购受网点、时间、品相、凭证、单笔额度等条件限制,节假日和极端行情下还可能暂停或扩大价差。流动性是"有条件"的流动性。
买入之前:先确认两件事
• 确认你买的是哪一类、能不能提货、怎么卖。在手机银行产品页找到产品说明书,重点看三行字:是否支持提取实物、回购条件、买卖价差或费率。看不到就打电话问客服,别靠猜。
• 把钱分成"配置"和"交易"两份。配置部分选成本透明、无杠杆、可长期持有的品种;交易部分限定一个能承受全部亏损的金额,绝不使用生活费和借来的钱。
持有之中:盯两件事就够
• 盯成本线,而不是盯行情。把自己的实际每克成本(含所有费用)记下来,价格在成本线附近时,任何"再等等"的冲动都先换算成"需要涨多少才回本"。
• 盯规则变化。银行会调整点差、暂停开仓、修改保证金比例或回购条件。留意公告和短信,规则变化对持仓的影响有时大于价格变化。
卖出之后:留下两份记录
• 记录完整成本,核对实际到手金额。把买入价、卖出价、加工费、手续费、回购折价逐项对上,算出这次的真实收益率,而不是看页面上的浮动盈亏。
• 复盘一次决策依据。写下当初买入的理由,再看它是否成立。若理由是"怕错过",那这次盈利也是运气,下一次不一定会重复。
风险提示
贵金属价格受国际政治、汇率、利率和资金情绪多重影响,历史高位不等于顶部,也不等于安全边际。银行渠道的贵金属产品不保本、不保收益,账户类和代理交易类不存在实物兑付,代理交易类还可能因杠杆产生超过本金的损失风险。本文中的数字仅为说明计算方法的示例,与任何一家银行的实际挂牌价无关。任何品种在买入前,请以该行最新产品说明书和协议条款为准,必要时咨询持牌专业人士。
常见问题
问:只想小额参与,哪种门槛最低?答:通常是积存类或按金额买入的账户类,几百元即可起步,但要注意费率和是否支持兑换实物。
问:纸黄金和实物金条,哪个更划算?答:短期看纸黄金成本更低、买卖更灵活;长期收藏或对抗极端情形,实物才有意义,但要接受来回成本更高。
问:金价创新高时还能买吗?答:价格高低本身不构成买卖理由。先确定配置比例和持有期限,再用分批买入代替一次性重仓。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。