贵金属投资研究意义

来源于:本站

发布日期:2026-11-22

金价一涨,身边就有人问要不要买点;一跌,又有人说避险失灵了。贵金属投资研究,说到底是搞清黄金白银为什么涨跌、你买的那个东西贵在哪,再决定买不买、买多少。

很多人对贵金属的第一印象来自柜台和手机屏幕:金店挂牌每克六百多,银行的积存金报价低一截,黄金ETF按份计价,期货软件上又是另一个数字。同一块金子,价格能差出百分之十几,于是困惑就来了——到底哪个才是"真实金价",我买的又是什么。

风险往往藏在这些差价里。有人听消息追高买入金饰,回头发现回收要打折;有人嫌实物麻烦,转去做带杠杆的延期交易,结果一次正常回调就被强平;还有人把黄金当成稳赚的避风港,忽略了它同样会连跌好几年。点差、手续费、保管费这些细节单独看都不大,叠在一起却能吃掉大部分收益。

这篇文章想解决三件事:贵金属价格到底由什么推动,不同投资工具的钱是怎么算的,以及普通人在自己的资金位置上,该怎么把"研究"变成可以执行的动作。

贵金属投资研究到底在琢磨什么

用一句话说,贵金属投资研究就是持续跟踪影响金银铂钯价格和流动性的因素,判断当下买入或持有的风险收益比是否划算。它不是预测明天涨跌,而是搞清楚"现在这个价格,赔率和胜率大概是什么样"。

可以把它类比成看天气预报:你没法让明天不下雨,但可以决定带不带伞、走哪条路。研究不改变价格,只改变你在价格面前的姿势。

价格由什么推动:三个能观察的变量

• 实际利率与美元。黄金本身不生息,持有它的代价就是放弃的利息。当名义利率减去通胀预期后的实际利率走低,持有黄金的机会成本下降,价格往往有支撑;实际利率走高则相反。美元走强时,用其他货币买金更贵,需求也会受抑制。
• 供需结构。矿产供给弹性很小,一座金矿从勘探到投产要很多年,短期价格主要靠需求端变化:央行购金、首饰消费、投资需求。白银、铂、钯还要多看工业需求,光伏、汽车催化剂的好坏会直接影响它们。
• 市场结构与情绪。ETF持仓的增减、期货市场的净多头仓位,反映的是资金正在进场还是离场。情绪不决定长期方向,但会放大短期波动,这也是为什么金价经常在消息平静时突然跳水。

同一块金子,不同工具的账要分开算

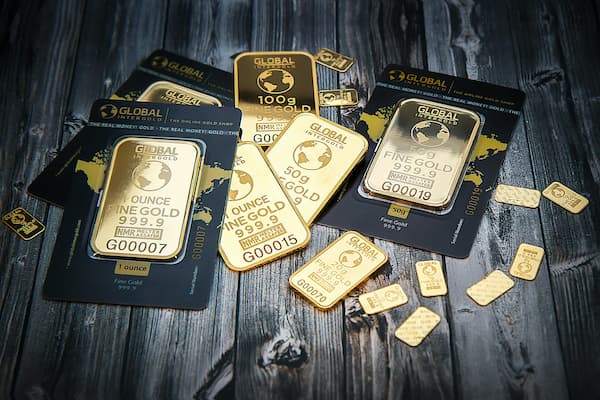
实物金条、金饰、积存金、黄金ETF、期货与延期交易,本质都挂钩金价,但成本结构完全不同。实物要考虑加工溢价、保管和回收折价;ETF要看管理费和跟踪误差;杠杆类产品要算隔夜费和强平线。研究的意义之一,就是把"我看好金价"和"我用什么工具表达这个看法"分开。

举个具体的账。假设原料金价每克500元,某品牌饰品加工费加品牌溢价合计每克90元,你以590元/克买入。日后回收按原料价再扣2%手续费,即500×0.98=490元/克。一进一出每克少100元,相对买入价亏损约16.9%(100÷590)。要想回本,金价得从490元涨到590元,涨幅约20.4%。这就是为什么"买了金饰等升值"往往很难算得过账。

再看杠杆。10万元本金,用10倍杠杆做多,持仓规模100万元。金价下跌5%,浮亏5万元,吃掉一半本金;下跌8%就亏8万元,加上隔夜费和滑点,很可能在真正跌到10%之前就被强制平仓。同样5%的跌幅,不用杠杆只亏5000元。杠杆放大的是结果,不是判断力。

还有一个常被忽略的算法:分批买入的均价。每月固定投入2000元,金价400元/克时买到5克,500元/克时买到4克,两个月共投入4000元、持有9克,平均成本约444.4元/克,低于两个月价格的简单平均450元。差距不算大,但它是真实的、可复制的。

几个听起来合理、算起来不对的说法

• "黄金永远抗通胀。"长期看黄金有一定的购买力保存功能,但中间可以出现很长时间的低迷期,上世纪八十年代到九十年代末金价就长期走弱。通胀高企时如果央行大幅加息,实际利率抬升,金价照样承压。
• "买金饰就是投资黄金。"金饰是消费加工艺,买入溢价高、回收折价大,上面那笔账已经说明,它更适合当饰品,不适合当投资仓位。
• "金价涨了,我手里的黄金产品就一定同比例涨。"管理费、跟踪误差、汇率折算、仓位比例都会让涨幅打折。人民币金价约等于国际金价按汇率折算,汇率变动会抵消一部分涨跌,所以两者短期并不同步。
• "白银就是便宜版的黄金。"白银的工业需求占比高,价格对经济周期更敏感,波动通常比黄金更大,"便宜"不等于"风险小"。

动手之前、持仓之中、离场之后

动手之前:

• 先写清楚目的:是为了对冲极端风险、做波段,还是单纯喜欢实物。目的不同,选的工具就不同,别用买首饰的方式做交易,也别用做交易的心态买金条。
• 把总成本算完整:买入溢价、卖出折价、管理费、可能的保管和税费,再看这个比例是否符合自己的风险承受能力,比如贵金属占可投资金融资产的一成左右,而不是把大部分积蓄压上去。

持仓之中:

• 分批建仓而不是一次买满,尤其在波动放大的阶段;尽量避开高杠杆产品,把强平线当成不能碰的红线。
• 记录每一次买入的理由、价位和当时对应的变量,比如实际利率方向、美元走势、ETF持仓变化,方便日后判断是逻辑变了还是只是价格波动。

离场之后:

• 每季度复盘一次当初的买入逻辑是否还成立,而不是只盯着盈亏数字做决定。
• 做好再平衡:涨到预设比例上限就减回一部分,跌到下限再补,别让单一品种主导整个组合;持有实物的,提前想清楚变现渠道和折价水平。

风险提示与常见问题

贵金属价格波动不小,也不保本,历史走势不代表未来。实物金有保管和回购折价的风险,带杠杆的产品可能损失全部本金甚至更多。以上内容只是知识梳理和算账示范,不构成任何投资建议,决策前请结合自身财务状况。

问:黄金ETF和金条,普通人选哪个?
想门槛低、变现方便,ETF或联接基金更省事;想要实物在手、能接受溢价和保管成本,再考虑金条,金饰不适合当投资。

问:金价已经很高,还能买吗?
没人能判断哪里是高点。能做的只是控制比例、分批买入,先想清楚跌两成自己是否拿得住。

问:人民币金价为什么和美元金价不同步?
人民币金价大致等于国际金价按汇率折算,汇率本身在波动,会抵消一部分涨跌,所以两者短期走势常有差异。
贵金属投资研究意义

温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。

贵金属投资研究意义

展开全文

金价一涨,身边就有人问要不要买点;一跌,又有人说避险失灵了。贵金属投资研究,说到底是搞清黄金白银为什么涨跌、你买的那个东西贵在哪,再决定买不买、买多少。

很多人对贵金属的第一印象来自柜台和手机屏幕:金店挂牌每克六百多,银行的积存金报价低一截,黄金ETF按份计价,期货软件上又是另一个数字。同一块金子,价格能差出百分之十几,于是困惑就来了——到底哪个才是"真实金价",我买的又是什么。

风险往往藏在这些差价里。有人听消息追高买入金饰,回头发现回收要打折;有人嫌实物麻烦,转去做带杠杆的延期交易,结果一次正常回调就被强平;还有人把黄金当成稳赚的避风港,忽略了它同样会连跌好几年。点差、手续费、保管费这些细节单独看都不大,叠在一起却能吃掉大部分收益。

这篇文章想解决三件事:贵金属价格到底由什么推动,不同投资工具的钱是怎么算的,以及普通人在自己的资金位置上,该怎么把"研究"变成可以执行的动作。

贵金属投资研究到底在琢磨什么

用一句话说,贵金属投资研究就是持续跟踪影响金银铂钯价格和流动性的因素,判断当下买入或持有的风险收益比是否划算。它不是预测明天涨跌,而是搞清楚"现在这个价格,赔率和胜率大概是什么样"。

可以把它类比成看天气预报:你没法让明天不下雨,但可以决定带不带伞、走哪条路。研究不改变价格,只改变你在价格面前的姿势。

价格由什么推动:三个能观察的变量

• 实际利率与美元。黄金本身不生息,持有它的代价就是放弃的利息。当名义利率减去通胀预期后的实际利率走低,持有黄金的机会成本下降,价格往往有支撑;实际利率走高则相反。美元走强时,用其他货币买金更贵,需求也会受抑制。
• 供需结构。矿产供给弹性很小,一座金矿从勘探到投产要很多年,短期价格主要靠需求端变化:央行购金、首饰消费、投资需求。白银、铂、钯还要多看工业需求,光伏、汽车催化剂的好坏会直接影响它们。
• 市场结构与情绪。ETF持仓的增减、期货市场的净多头仓位,反映的是资金正在进场还是离场。情绪不决定长期方向,但会放大短期波动,这也是为什么金价经常在消息平静时突然跳水。

同一块金子,不同工具的账要分开算

实物金条、金饰、积存金、黄金ETF、期货与延期交易,本质都挂钩金价,但成本结构完全不同。实物要考虑加工溢价、保管和回收折价;ETF要看管理费和跟踪误差;杠杆类产品要算隔夜费和强平线。研究的意义之一,就是把"我看好金价"和"我用什么工具表达这个看法"分开。

举个具体的账。假设原料金价每克500元,某品牌饰品加工费加品牌溢价合计每克90元,你以590元/克买入。日后回收按原料价再扣2%手续费,即500×0.98=490元/克。一进一出每克少100元,相对买入价亏损约16.9%(100÷590)。要想回本,金价得从490元涨到590元,涨幅约20.4%。这就是为什么"买了金饰等升值"往往很难算得过账。

再看杠杆。10万元本金,用10倍杠杆做多,持仓规模100万元。金价下跌5%,浮亏5万元,吃掉一半本金;下跌8%就亏8万元,加上隔夜费和滑点,很可能在真正跌到10%之前就被强制平仓。同样5%的跌幅,不用杠杆只亏5000元。杠杆放大的是结果,不是判断力。

还有一个常被忽略的算法:分批买入的均价。每月固定投入2000元,金价400元/克时买到5克,500元/克时买到4克,两个月共投入4000元、持有9克,平均成本约444.4元/克,低于两个月价格的简单平均450元。差距不算大,但它是真实的、可复制的。

几个听起来合理、算起来不对的说法

• "黄金永远抗通胀。"长期看黄金有一定的购买力保存功能,但中间可以出现很长时间的低迷期,上世纪八十年代到九十年代末金价就长期走弱。通胀高企时如果央行大幅加息,实际利率抬升,金价照样承压。
• "买金饰就是投资黄金。"金饰是消费加工艺,买入溢价高、回收折价大,上面那笔账已经说明,它更适合当饰品,不适合当投资仓位。
• "金价涨了,我手里的黄金产品就一定同比例涨。"管理费、跟踪误差、汇率折算、仓位比例都会让涨幅打折。人民币金价约等于国际金价按汇率折算,汇率变动会抵消一部分涨跌,所以两者短期并不同步。
• "白银就是便宜版的黄金。"白银的工业需求占比高,价格对经济周期更敏感,波动通常比黄金更大,"便宜"不等于"风险小"。

动手之前、持仓之中、离场之后

动手之前:

• 先写清楚目的:是为了对冲极端风险、做波段,还是单纯喜欢实物。目的不同,选的工具就不同,别用买首饰的方式做交易,也别用做交易的心态买金条。
• 把总成本算完整:买入溢价、卖出折价、管理费、可能的保管和税费,再看这个比例是否符合自己的风险承受能力,比如贵金属占可投资金融资产的一成左右,而不是把大部分积蓄压上去。

持仓之中:

• 分批建仓而不是一次买满,尤其在波动放大的阶段;尽量避开高杠杆产品,把强平线当成不能碰的红线。
• 记录每一次买入的理由、价位和当时对应的变量,比如实际利率方向、美元走势、ETF持仓变化,方便日后判断是逻辑变了还是只是价格波动。

离场之后:

• 每季度复盘一次当初的买入逻辑是否还成立,而不是只盯着盈亏数字做决定。
• 做好再平衡:涨到预设比例上限就减回一部分,跌到下限再补,别让单一品种主导整个组合;持有实物的,提前想清楚变现渠道和折价水平。

风险提示与常见问题

贵金属价格波动不小,也不保本,历史走势不代表未来。实物金有保管和回购折价的风险,带杠杆的产品可能损失全部本金甚至更多。以上内容只是知识梳理和算账示范,不构成任何投资建议,决策前请结合自身财务状况。

问:黄金ETF和金条,普通人选哪个?
想门槛低、变现方便,ETF或联接基金更省事;想要实物在手、能接受溢价和保管成本,再考虑金条,金饰不适合当投资。

问:金价已经很高,还能买吗?
没人能判断哪里是高点。能做的只是控制比例、分批买入,先想清楚跌两成自己是否拿得住。

问:人民币金价为什么和美元金价不同步?
人民币金价大致等于国际金价按汇率折算,汇率本身在波动,会抵消一部分涨跌,所以两者短期走势常有差异。

贵金属投资研究意义

__BASE64_5byA5oi36aKG5Y+W__ __BASE64_JDExMDAw__ __BASE64_6LWg6YeRKw==__ __BASE64_NTA=__ __BASE64_5YWD57qi5YyF__