邮政银行贵金属投资
来源于:本站
发布日期:2026-11-22
邮储银行的贵金属投资,本质是"用银行渠道买卖黄金等贵金属",但很多人只看到金价涨跌,忽略了买入卖出之间的价差与规则差异,本文把它的运作方式和常见坑讲清楚。
很多人走进邮储网点,看到柜台里摆着金条、宣传屏上滚动着"积存金""账户贵金属"几个字,第一反应是——这不就是买黄金吗?涨了卖掉不就行了。等到真正操作时,才发现有的是提实物,有的只是账户里的数字,有的按月扣款,有的要手动下单,规则完全不是一回事。
风险恰恰藏在这些"不是一回事"里。同样看对方向,不同产品的买卖价差、手续费、提货条件、变现渠道不一样,最后到手的收益可能差出一大截;更别说贵金属本身波动不小,短线追高的人常常买在阶段高点,卖在调整里。
所以这篇文章不预测金价,只解决一个具体问题:邮储银行体系内的贵金属投资,到底有哪几种玩法,它们各自怎么运作,普通投资者该按什么顺序想清楚再动手。
邮储渠道里的贵金属投资到底是什么
一句话定义:它是指投资者通过邮储银行的柜台、手机银行等渠道,买入黄金等贵金属的实物、积存份额或账户记账份额,并依靠价格变动或长期持有获利的投资行为。
通俗类比:可以把它想成"在银行开的黄金储物柜"——你付钱,银行帮你把黄金记在账上或交到你手上,但柜子里的东西能不能随时取出、取出时要不要补费用,取决于你选的是哪种柜型。
需要分清的三种典型形态:
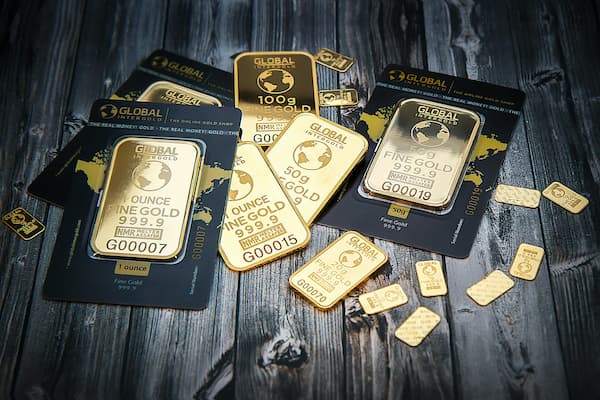
• 实物贵金属:买金条、金币,可提货,涉及加工费与回购条件。
• 积存类业务:按克或按金额定期买入,攒够一定克数后可换实物或赎回。
• 账户类贵金属:只在账户里记录份额,不涉及实物交割,靠买卖差价获利。
它是怎么运作的:三个关键环节
• 报价环节:银行挂出买入价和卖出价,两者之间的差额就是点差,这部分是先天成本,无论涨跌都已发生。报价通常挂钩国际金价折算人民币,再叠加银行自身的加点。
• 成交与持有环节:账户类与积存类在手机银行即可下单,实时或按约定日期成交;实物类需预约、提货,部分产品还涉及保管和运输。
• 变现环节:这是最容易被忽略的一环。账户类可随时按银行买入价卖出;积存类赎回通常按当日价结算;实物金条要回购,往往要求原包装完好、凭证齐全,并按回购价而非零售价结算。
简单说:你赚不赚钱,由"买入价—卖出价—各项费用"这条链条共同决定,而不只是金价曲线。
两个带数字的例子
例一:账户类短线操作的成本
假设某日银行账户黄金卖出价(你买入的价)为每克 560 元,买入价(你卖出的价)为每克 555 元,点差 5 元。你投入 56000 元买入 100 克。若金价上涨到卖出价 570 元、买入价 565 元时全部卖出,你拿到 565×100=56500 元,账面赚 500 元,收益率约 0.89%。而如果金价只涨到报价未变的位置就卖,你反而亏 500 元,即约 -0.89%。也就是说,金价必须先涨过点差这道坎,你才真正开始赚钱。
例二:实物金条的买卖落差
假设你买入 100 克投资金条,零售价为每克 575 元(含加工与渠道费用),共付 57500 元。一年后金价上涨,银行回购价为每克 566 元,回购得 56600 元。表面看金价从基准 560 元涨到 566 元是涨的,但你实际亏损 900 元。要回本,回购价需达到每克 575 元,即基准金价还需再涨约 9 元/克,涨幅约 1.6%。实物金的"沉没成本"比多数人预想的高,短期买卖很难划算。
几个容易想错的地方
• "买金条等于买金价":不对。零售价已包含加工费和渠道加成,回购又按另一套价格结算,一进一出天然有两个缺口,金价持平也可能亏钱。
• "积存金是保本的储蓄":不对。积存只是分批买入的方式,份额价值随金价波动,不承诺收益,也不等同于存款,不受存款保险保障。
• "金价涨了我的账户就一定赚":不一定。买入时点、点差、赎回时点共同决定结果;在金价高位一次性大额买入的人,即使后来金价小幅上涨,也可能因成本未覆盖而浮亏。
动手之前、持有之中、卖出之后怎么做
之前
• 先明确目的:是想长期配置压箱底,还是想赚短期波动?前者偏向实物或积存,后者才考虑账户类,别用短线的思路买实物。
• 把三笔成本算清:点差、手续费、回购折价,用"金价要涨多少我才不亏"倒推出你的盈亏平衡点,再判断这个涨幅是否现实。
之中
• 分批而不是一次买满,用固定金额按月买入,摊平成本,避免全部押在某一天的价格上。
• 保留完整凭证与原包装,实物类尤其如此;同时记录每次成交的报价和克数,方便日后核算真实收益。
之后
• 卖出前先查当日买卖两边报价,别只看"金价新高"的新闻标题,实际到手价才是你的结果。
• 复盘时把收益拆成"金价变动"和"成本损耗"两部分,看清自己到底赚的是行情还是被费用吃掉了。
风险提示:贵金属价格受国际政治、汇率、利率等多重因素影响,波动幅度可能较大,投资本金存在损失可能。银行渠道的贵金属产品不承诺保本保收益,实物产品还涉及成色鉴定、保管与回购限制。请以邮储银行官方渠道公布的产品说明书、报价与费率标准为准,根据自身风险承受能力谨慎决策,切勿以借贷资金参与。
常见问题
问:账户黄金和实物金条,哪个更省钱?
短期来回买卖,账户类成本通常更低;长期持有且希望拿到实物,才考虑金条,但要接受回购折价。
问:积存金可以随时停吗?
一般可以暂停或终止定投计划,已积累的份额仍在账上,可按规则赎回或兑换,具体以产品条款为准。
问:金价跌了要不要补仓?
补仓只能摊低成本,不能消除方向风险。先确认这笔钱是闲钱、能放得住,再考虑分批加,别一次性押上。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。